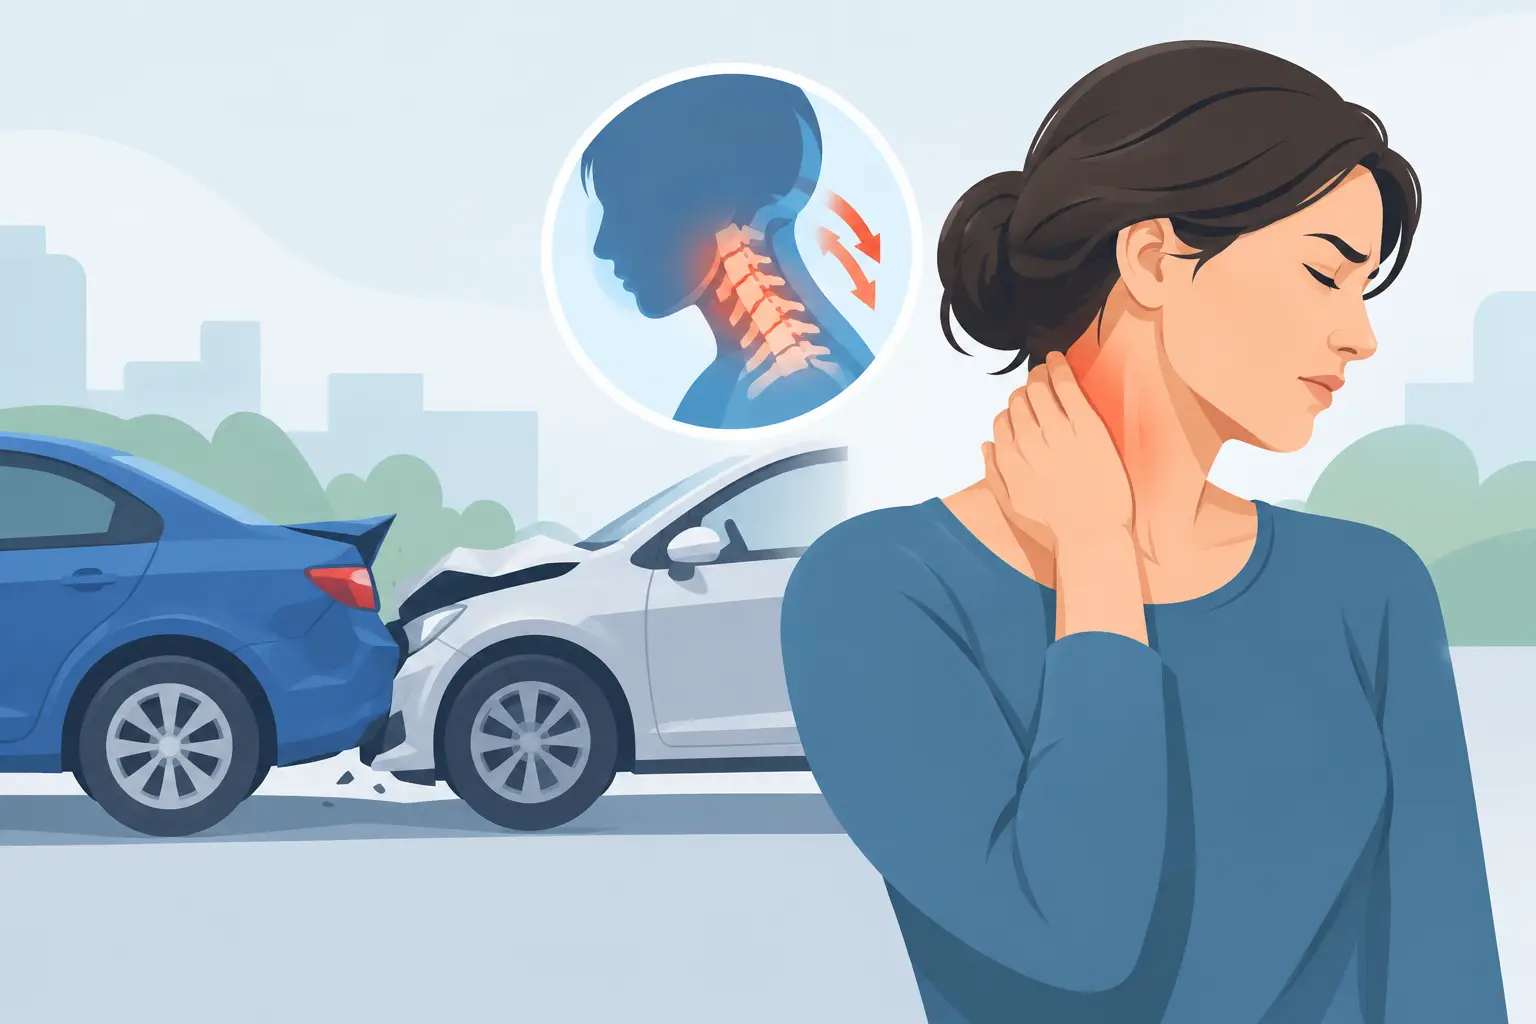

Después de un accidente, el dolor no siempre aparece de inmediato. Puede comenzar en el cuello, la espalda, el hombro o la rodilla días después, justo cuando llegan las preguntas sobre las facturas. Una de las más urgentes es: quién paga terapia física cuando usted necesita recuperarse, pero no puede asumir sesiones semanales de su bolsillo.
En Texas, la respuesta depende de cómo ocurrió el accidente, qué coberturas existen y quién tuvo la culpa. Lo que no debería depender de esas dudas es su acceso a atención médica necesaria. La terapia física puede ser fundamental para documentar sus lesiones, recuperar movilidad y evitar que un dolor temporal se convierta en una limitación permanente.
¿Quién paga terapia física después de un accidente?
En muchos casos, la terapia física puede pagarse inicialmente mediante su propio seguro médico, la cobertura de su automóvil o, finalmente, la aseguradora de la persona o empresa responsable. Sin embargo, estas opciones no funcionan igual ni llegan al mismo tiempo.
La aseguradora del conductor culpable puede ser responsable de los costos razonables y necesarios de su tratamiento, incluida la terapia física. El problema es que esa aseguradora normalmente no paga cada sesión conforme usted la recibe. Con frecuencia investiga el choque, cuestiona la gravedad de la lesión o intenta negociar antes de aceptar la reclamación. Esperar una oferta para comenzar tratamiento puede perjudicar tanto su salud como su caso.
Por eso, el pago inicial y la responsabilidad final pueden ser dos asuntos distintos. Un abogado de lesiones personales puede ayudarle a identificar fuentes de cobertura para que reciba atención sin aceptar un acuerdo apresurado que no cubra sus necesidades reales.
Fuentes de pago que pueden cubrir su rehabilitación
Seguro médico
Si tiene seguro médico privado, Medicaid, Medicare u otra cobertura de salud, es posible que pueda utilizarlo para consultas, estudios y terapia física. Revise si su plan exige una referencia médica, autorización previa o que acuda a una clínica dentro de su red. No cumplir esos requisitos puede dejarle una factura inesperada.
Usar su seguro médico no significa que usted admita culpa por el accidente ni que renuncie a reclamar contra la parte responsable. Significa que está priorizando su recuperación. Más adelante, la aseguradora médica puede solicitar reembolso de ciertos gastos si usted obtiene una compensación. Ese tema debe manejarse cuidadosamente para proteger el monto neto que recibe.
PIP o MedPay en su póliza de auto
Muchos conductores de Texas cuentan con Protección contra Lesiones Personales, conocida como PIP, o con cobertura de pagos médicos, conocida como MedPay. Ambas pueden ayudar a pagar gastos médicos derivados de un choque, pero tienen diferencias relevantes.
La cobertura PIP puede cubrir atención médica y, en determinadas circunstancias, parte de los salarios perdidos, sin importar quién causó el accidente. MedPay suele enfocarse en gastos médicos. Estas coberturas pueden ser especialmente útiles cuando la aseguradora del responsable retrasa su respuesta o cuando usted fue pasajero, peatón o ciclista lesionado por un vehículo.
No asuma que no tiene estas protecciones porque no las recuerda. Revise su declaración de póliza o solicite ayuda para analizarla. A veces, una cobertura que parecía pequeña puede cubrir las primeras semanas de tratamiento y evitar que usted interrumpa su rehabilitación.
Seguro del conductor responsable
Cuando otro conductor provocó el accidente, su aseguradora puede ser responsable por la terapia física, consultas, medicamentos, estudios de imagen y otros daños relacionados con sus lesiones. Esto también puede aplicar si el accidente fue causado por un camión comercial, una empresa de transporte, un conductor que trabajaba para una compañía o un propietario negligente.
Pero la aseguradora no tiene la última palabra sobre qué tratamiento es necesario. Puede alegar que usted tenía una lesión previa, que la terapia duró demasiado o que no siguió las indicaciones médicas. Por eso, es esencial que su tratamiento esté recomendado por un profesional, se relacione claramente con el accidente y quede bien documentado.
Cobertura de conductor sin seguro o con seguro insuficiente
Si el responsable no tenía seguro o su póliza no alcanza para cubrir sus pérdidas, la cobertura de conductor sin seguro o con seguro insuficiente de su propia póliza puede ser una alternativa. Esta protección puede ser decisiva después de un accidente grave, especialmente cuando hay cirugía, meses de rehabilitación o incapacidad para trabajar.
Aun así, su propia aseguradora puede discutir el valor de su caso. Que sea su compañía no significa que automáticamente pagará lo justo. Usted conserva el derecho de cuestionar una oferta baja y de exigir una evaluación seria de sus daños.
¿Y si no tiene seguro médico ni dinero para empezar?
No suspenda la búsqueda de atención por miedo a las facturas. Hay clínicas y proveedores que, según las circunstancias, pueden aceptar tratar a una persona lesionada con un acuerdo de pago pendiente de la reclamación. En ese tipo de arreglo, el proveedor espera ser pagado cuando el caso se resuelva.
Esta opción debe evaluarse con cuidado. Puede permitirle recibir terapia cuando más la necesita, pero los costos deben ser razonables y transparentes. También conviene verificar que el proveedor documente correctamente el diagnóstico, el plan de tratamiento, su progreso y cualquier restricción física que afecte su trabajo o actividades diarias.
Un expediente médico claro no es un lujo. Es una de las pruebas más importantes de que sus lesiones fueron reales, que el tratamiento era necesario y que el accidente cambió su vida de manera concreta.
La terapia física también protege el valor de su reclamación
Las aseguradoras buscan vacíos. Si usted espera demasiado para consultar a un médico, abandona la terapia sin explicación o falta repetidamente a sus citas, pueden argumentar que no estaba realmente lesionado o que empeoró su condición por no atenderse. No siempre tienen razón, pero usarán esos hechos para reducir lo que pagan.
Eso no significa que deba aceptar terapia que no necesita. Su salud debe guiarse por la recomendación de sus médicos, no por la presión de una aseguradora ni por una estrategia legal. Si una sesión le causa dolor inusual, si no puede pagar un copago o si el transporte se convierte en un problema, informe a su proveedor y documente la situación. Hay diferencias entre abandonar el tratamiento y enfrentar una barrera real para continuarlo.
Guarde facturas, recibos, indicaciones médicas, registros de citas y comunicaciones con las aseguradoras. También anote cómo el dolor limita tareas sencillas: cargar a un hijo, conducir, dormir, trabajar de pie o subir escaleras. Estos detalles ayudan a mostrar el impacto humano que una factura por sí sola no refleja.
No acepte un acuerdo antes de conocer su recuperación
Una oferta rápida puede parecer alivio cuando las cuentas se acumulan. Sin embargo, una vez que acepta un acuerdo y firma una liberación, normalmente no puede pedir más dinero si después descubre que necesita meses adicionales de terapia, una inyección, cirugía o tiempo fuera del trabajo.
Antes de aceptar, considere si ha alcanzado una recuperación estable o si sus médicos todavía están evaluando su progreso. En lesiones de espalda, cuello, articulaciones y tejidos blandos, el verdadero alcance de la recuperación puede tardar en conocerse. Resolver demasiado pronto puede transferirle a usted el costo de un problema que otra persona causó.
En David Sanchez Law Group PLLC, entendemos que una lesión no se resuelve con una llamada de la aseguradora. Se resuelve con tratamiento adecuado, pruebas sólidas y una estrategia que exija compensación por sus gastos médicos, salarios perdidos, dolor y las consecuencias que el accidente dejó en su familia.
Cuándo pedir ayuda legal
Conviene hablar con un abogado si la aseguradora niega la terapia física, le ofrece una cantidad que no cubre sus gastos, culpa a usted por el accidente o le pide una declaración grabada antes de explicar sus derechos. También es recomendable actuar pronto si el accidente involucró un camión, una empresa, un vehículo de trabajo, un peatón o lesiones graves.
No necesita tener todas las respuestas antes de pedir orientación. Lleve lo que tenga: reporte del accidente, información del seguro, fotos, facturas y nombres de sus proveedores. Un equipo legal puede investigar la responsabilidad, reunir pruebas, revisar las coberturas disponibles y enfrentar las tácticas diseñadas para reducir su recuperación.
Su prioridad ahora es sanar. Si la terapia física fue indicada para recuperar su movilidad y aliviar el dolor, no deje que la incertidumbre sobre el pago lo obligue a cargar solo con las consecuencias de un accidente que no provocó. Una conversación clara sobre sus opciones puede darle espacio para concentrarse en lo que de verdad importa: volver a vivir con seguridad y dignidad.