
Un choque ya altera su vida. Pero descubrir que la persona responsable no tiene seguro puede convertir el dolor, las facturas médicas y los días sin trabajar en una preocupación aún mayor. En un caso de conductor sin seguro, usted no tiene por qué asumir que no hay forma de recuperar compensación. En Texas, las opciones existen, pero actuar con rapidez y estrategia puede marcar una diferencia decisiva.
La falta de seguro del otro conductor no elimina su derecho a reclamar. Cambia el camino que debe seguirse para identificar cobertura disponible, demostrar la responsabilidad y proteger el valor real de sus daños.
El conductor no tiene seguro: ¿ahora qué?
Texas exige que los conductores mantengan un seguro de responsabilidad civil mínimo. Aun así, muchas personas manejan sin cobertura, con una póliza vencida, con límites demasiado bajos o con información de seguro que no corresponde al vehículo. No acepte una respuesta informal de la otra parte como la última palabra.
Primero debe confirmarse la situación. La investigación puede incluir el reporte policial, los datos intercambiados en el lugar del accidente, la información del vehículo, fotografías, declaraciones de testigos y comunicaciones con las aseguradoras. En algunos casos, la póliza sí existe, pero la compañía intenta negar cobertura por una razón relacionada con el conductor, el uso del vehículo o los términos de la póliza.
Mientras esa investigación avanza, sus lesiones no esperan. Reciba atención médica, siga las recomendaciones de sus médicos y conserve cada factura, receta, recibo y constancia de incapacidad. Estos documentos ayudan a demostrar no solo cuánto le costó el accidente, sino cómo afectó su capacidad de trabajar, cuidar de su familia y vivir con normalidad.
Coberturas que pueden ayudar en un caso de conductor sin seguro
Cuando el responsable no cuenta con seguro válido, la cobertura de automovilista no asegurado o con seguro insuficiente, conocida como UM/UIM, puede ser una de las fuentes de recuperación más importantes. Esta cobertura suele formar parte de su propia póliza de auto, aunque funciona bajo reglas específicas.
No se confunda: presentar una reclamación bajo su propia póliza no significa que la aseguradora pagará automáticamente lo que usted necesita. La compañía puede exigir evidencia de que el otro conductor causó el choque y de que sus lesiones, tratamientos y pérdidas están relacionados con el accidente. También puede cuestionar el valor de sus daños. Su aseguradora tiene obligaciones contractuales, pero sigue siendo una compañía que protege sus propios intereses económicos.
Además de UM/UIM, podría haber otras coberturas disponibles según su póliza y circunstancias:
- La protección contra lesiones personales, o PIP, puede ayudar con ciertos gastos médicos y una parte de los ingresos perdidos, sin depender de quién tuvo la culpa.
- La cobertura de pagos médicos puede cubrir gastos médicos elegibles hasta el límite contratado.
- La cobertura de colisión puede ayudar a reparar o reemplazar su vehículo, aunque normalmente implica deducible y depende de los términos de la póliza.
- Un seguro de salud puede cubrir tratamiento médico, sujeto a sus reglas, deducibles y posibles derechos de reembolso.
Cada póliza es distinta. Por eso, antes de aceptar una oferta, firmar una liberación o llegar a un acuerdo con cualquier parte, conviene revisar todas las fuentes de cobertura. Un paso apresurado puede afectar una reclamación posterior de UM/UIM.
También puede haber otra parte responsable
Que el conductor no tenga seguro no siempre significa que sea la única persona o empresa responsable. La investigación debe mirar más allá del volante. Si el conductor trabajaba al momento del choque, una empresa podría tener responsabilidad dependiendo de los hechos. Si el vehículo pertenecía a otra persona o entidad, también deben revisarse las circunstancias de su uso y propiedad.
En accidentes con camiones comerciales, vehículos de reparto, conductores de empresas de transporte o automóviles utilizados para trabajo, puede haber pólizas corporativas y registros que deben preservarse de inmediato. En otros casos, una condición peligrosa de la carretera, una pieza defectuosa del vehículo o la conducta de otro conductor puede haber contribuido al impacto.
No se trata de demandar a cualquiera. Se trata de identificar hechos, preservar pruebas y exigir responsabilidades a quien corresponda. Una investigación seria evita que una familia cierre su caso pensando que no hay opciones cuando todavía existen vías legales por explorar.
Lo que debe hacer desde el primer día
Después de recibir atención médica, informe el accidente a su aseguradora dentro del plazo que establezca su póliza. Describa los hechos con precisión, pero evite adivinar, minimizar sus lesiones o aceptar la culpa. Si una aseguradora solicita una declaración grabada, documentos amplios o una autorización médica sin límites claros, entienda primero qué está entregando y por qué.
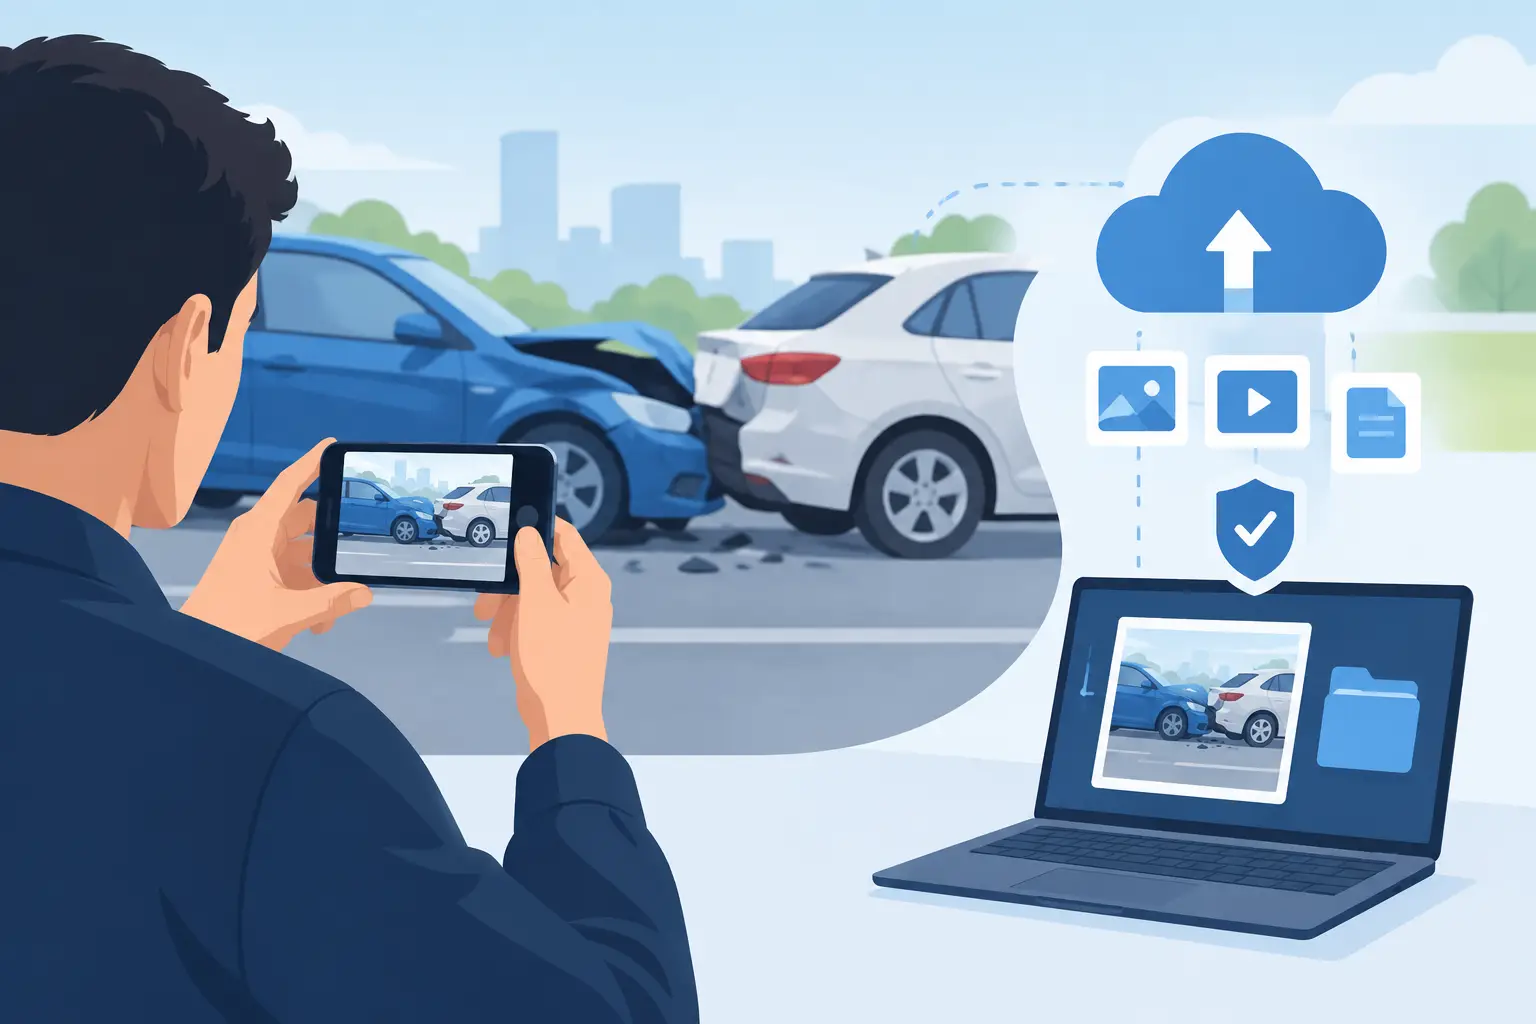
Guarde evidencia desde el principio. Las fotos del lugar, los daños de los vehículos, las lesiones visibles, los nombres de testigos y las cámaras cercanas pueden desaparecer o volverse más difíciles de obtener con el paso de los días. También conserve mensajes, recibos de transporte, estimados de reparación y pruebas de los salarios que dejó de percibir.
No acepte una oferta rápida solo porque las facturas están llegando. Una propuesta inicial puede ignorar terapia futura, estudios médicos pendientes, dolor persistente, pérdida de ingresos o daños que todavía no se han manifestado por completo. Esto es especialmente relevante en lesiones de espalda, cuello, cabeza, hombro y rodilla, que a veces empeoran después de la primera consulta.
El plazo legal no espera a que usted se sienta mejor
En Texas, muchas reclamaciones por lesiones personales deben presentarse dentro de un plazo de dos años desde la fecha del accidente. Sin embargo, hay excepciones, requisitos especiales y plazos de notificación que pueden aplicar, particularmente si interviene una entidad gubernamental o si la reclamación se relaciona con una póliza de seguro.
Esperar puede perjudicar su caso incluso antes de que venza el plazo. Los testigos olvidan detalles, los videos se borran y las compañías empiezan a construir su propia versión de lo sucedido. Buscar orientación legal temprano permite proteger evidencia y evitar errores que después son difíciles de corregir.
¿Puede demandarse al conductor sin seguro?
Sí, en ciertos casos puede presentarse una demanda contra el conductor responsable. Sin embargo, una sentencia no garantiza que esa persona tenga bienes o ingresos suficientes para pagarla. Por eso, antes de iniciar una estrategia, hay que evaluar la cobertura disponible, los activos potenciales, las demás partes responsables y las necesidades concretas de la persona lesionada.
A veces, perseguir directamente a un conductor sin recursos puede no ser la vía más efectiva. En otras situaciones, puede ser necesario para establecer responsabilidad o para avanzar una reclamación bajo una cobertura UM/UIM. La respuesta depende de los detalles, no de una fórmula única.
Una defensa que no trata su accidente como un trámite
Usted merece una explicación clara sobre qué coberturas existen, qué pruebas faltan y qué decisiones podrían afectar su recuperación. En David Sanchez Law Group PLLC, el objetivo es investigar a fondo, enfrentar a las aseguradoras y buscar una compensación que refleje los gastos médicos, los ingresos perdidos, el dolor físico y emocional y el impacto real del accidente en su familia.
La consulta inicial puede ayudarle a entender sus opciones sin cargar usted solo con llamadas, formularios y presiones de la aseguradora. Su Defensa, Nuestra Prioridad.
Si un conductor sin seguro le dejó lesionado, no permita que la falta de una póliza del otro lado le haga renunciar a sus derechos. Proteja sus documentos, cuide su salud y pida orientación antes de firmar cualquier acuerdo. Su tranquilidad legal comienza con información clara y una estrategia que defienda lo que usted necesita para avanzar.