
La primera oferta de la aseguradora puede llegar cuando usted todavía tiene dolor, no puede trabajar y apenas entiende el alcance de sus lesiones. En ese momento, decidir entre juicio versus acuerdo no debería reducirse a una pregunta de rapidez. La verdadera pregunta es si la oferta cubre de forma justa lo que el accidente le ha costado y lo que todavía puede costarle.
Un acuerdo puede resolver un caso sin ir ante un jurado. Un juicio permite presentar pruebas ante un tribunal cuando la parte responsable o su aseguradora no ofrecen una compensación razonable. Ninguna opción es automáticamente mejor para todos. La estrategia correcta depende de la evidencia, la gravedad de las lesiones, la cobertura disponible y la conducta de la aseguradora.
Qué significa aceptar un acuerdo
Un acuerdo es un convenio entre las partes para cerrar una reclamación a cambio de una cantidad de dinero. En la mayoría de los casos de lesiones personales, la persona lesionada recibe una compensación y firma una liberación de responsabilidad. Ese documento suele impedirle pedir más dinero por el mismo accidente en el futuro.
Por eso, aceptar no es un trámite menor. Si sus lesiones empeoran después de cerrar el caso, o si descubre que necesitará tratamiento adicional, normalmente no podrá volver a exigir compensación a la aseguradora por esos mismos daños.
Un acuerdo justo puede incluir gastos médicos ya facturados, atención futura razonablemente necesaria, salarios perdidos, reducción de la capacidad para trabajar, dolor físico, angustia emocional y daños materiales, según las circunstancias. En una reclamación por muerte injusta, también puede considerar las pérdidas sufridas por los familiares elegibles.
Cuándo un acuerdo puede ser conveniente
Un acuerdo puede ser una buena solución cuando la responsabilidad está clara, la oferta refleja el impacto real de las lesiones y existe suficiente información médica para valorar el futuro. También puede evitar la incertidumbre, el tiempo y la presión emocional de un litigio.
Pero rapidez no es lo mismo que justicia. Una aseguradora puede presentar una oferta temprana porque sabe que las facturas están llegando y que una familia necesita ingresos. Su objetivo comercial es resolver la reclamación por la menor cantidad posible, no proteger su recuperación física o financiera.
Antes de aceptar, conviene saber si ha alcanzado un punto médico estable, qué tratamientos recomienda su equipo médico y cómo la lesión afectará su capacidad de trabajar. Una lesión de cuello, espalda, cerebro, hombro o rodilla puede parecer manejable al principio y convertirse después en meses de terapia, cirugía o dolor crónico.
Juicio versus acuerdo: cuándo puede ser necesario litigar
Presentar una demanda no significa que su caso terminará necesariamente en juicio. Muchas reclamaciones se resuelven durante el proceso judicial, una vez que la aseguradora ve que el caso está preparado, las pruebas son sólidas y el abogado está dispuesto a llevarlo hasta el final.
El litigio puede ser necesario cuando la otra parte niega su responsabilidad, intenta culparlo sin fundamento, cuestiona la gravedad de sus lesiones o rechaza pagar una suma que cubra sus pérdidas. También puede ser indispensable si hay varias partes responsables, como en un choque de camión, un accidente comercial o un caso donde intervienen empresas y pólizas complejas.
En un juicio, ambas partes presentan evidencia. Esto puede incluir reportes policiales, fotografías, videos, datos del vehículo, registros de mantenimiento, declaraciones de testigos, expedientes médicos, análisis de especialistas y pruebas sobre salarios perdidos. Un jurado o un juez escucha el caso y decide si existe responsabilidad y qué daños corresponden.
Lo que un juicio puede ofrecer
Un juicio da a la persona lesionada la oportunidad de exigir cuentas cuando las negociaciones no producen una oferta justa. Puede obligar a la parte responsable a responder por hechos que preferiría minimizar u ocultar. En casos graves, esa presión puede cambiar por completo el rumbo de una negociación.
También permite que la compensación se base en evidencia completa, no solo en los números que la aseguradora está dispuesta a reconocer. Si una empresa de transporte ignoró reglas de seguridad, un conductor estaba distraído o un propietario conocía un peligro en su inmueble, esos hechos pueden ser determinantes.
Sin embargo, un juicio implica riesgos. Puede tardar más, requerir declaraciones, revisiones médicas y comparecencias. El resultado no está garantizado, incluso cuando usted tiene una reclamación legítima. Un abogado responsable debe explicarle tanto la fuerza del caso como las áreas de incertidumbre antes de recomendar ese camino.
Factores que cambian la decisión
La decisión entre acuerdo y juicio debe partir de los hechos de su caso, no de una fórmula. La evidencia de responsabilidad es uno de los primeros factores. Un video claro, un informe policial favorable, testigos confiables o datos electrónicos de un camión pueden fortalecer su posición. Si los hechos son disputados, la preparación del caso se vuelve todavía más importante.
La magnitud de las lesiones también importa. Cuando hay fracturas, cirugías, lesión cerebral, incapacidad permanente o pérdida significativa de ingresos, una oferta inicial rara vez cuenta toda la historia. Es necesario calcular no solo lo que ya se pagó, sino lo que la lesión puede costar durante meses o años.
La cobertura de seguro es otro elemento. Puede haber varias pólizas disponibles o partes adicionales que compartan responsabilidad. Por ejemplo, en un accidente de camión podría haber responsabilidad del conductor, la empresa de transporte, una compañía de carga o un proveedor de mantenimiento. Investigar a fondo puede revelar fuentes de compensación que no aparecen en la primera llamada de la aseguradora.
También influye el tiempo. En Texas existen plazos legales para presentar una demanda, y esperar demasiado puede poner en riesgo su derecho a reclamar. A la vez, cerrar demasiado pronto puede dejar dinero necesario sobre la mesa. Actuar rápido para preservar evidencia no significa apresurarse a firmar un acuerdo.
Señales de que no debe aceptar una oferta todavía
Sea especialmente cuidadoso si la aseguradora le pide una declaración grabada sin asesoría legal, le ofrece dinero antes de conocer un diagnóstico completo o le envía documentos para firmar con urgencia. También conviene detenerse si la oferta solo paga facturas actuales, ignora salarios perdidos o no considera el tratamiento futuro.
No permita que una llamada cordial le haga bajar la guardia. Los ajustadores pueden mostrarse comprensivos y, al mismo tiempo, buscar respuestas que reduzcan el valor de la reclamación. Usted no tiene que aceptar una cifra, discutir detalles médicos ni firmar una liberación sin entender sus consecuencias.
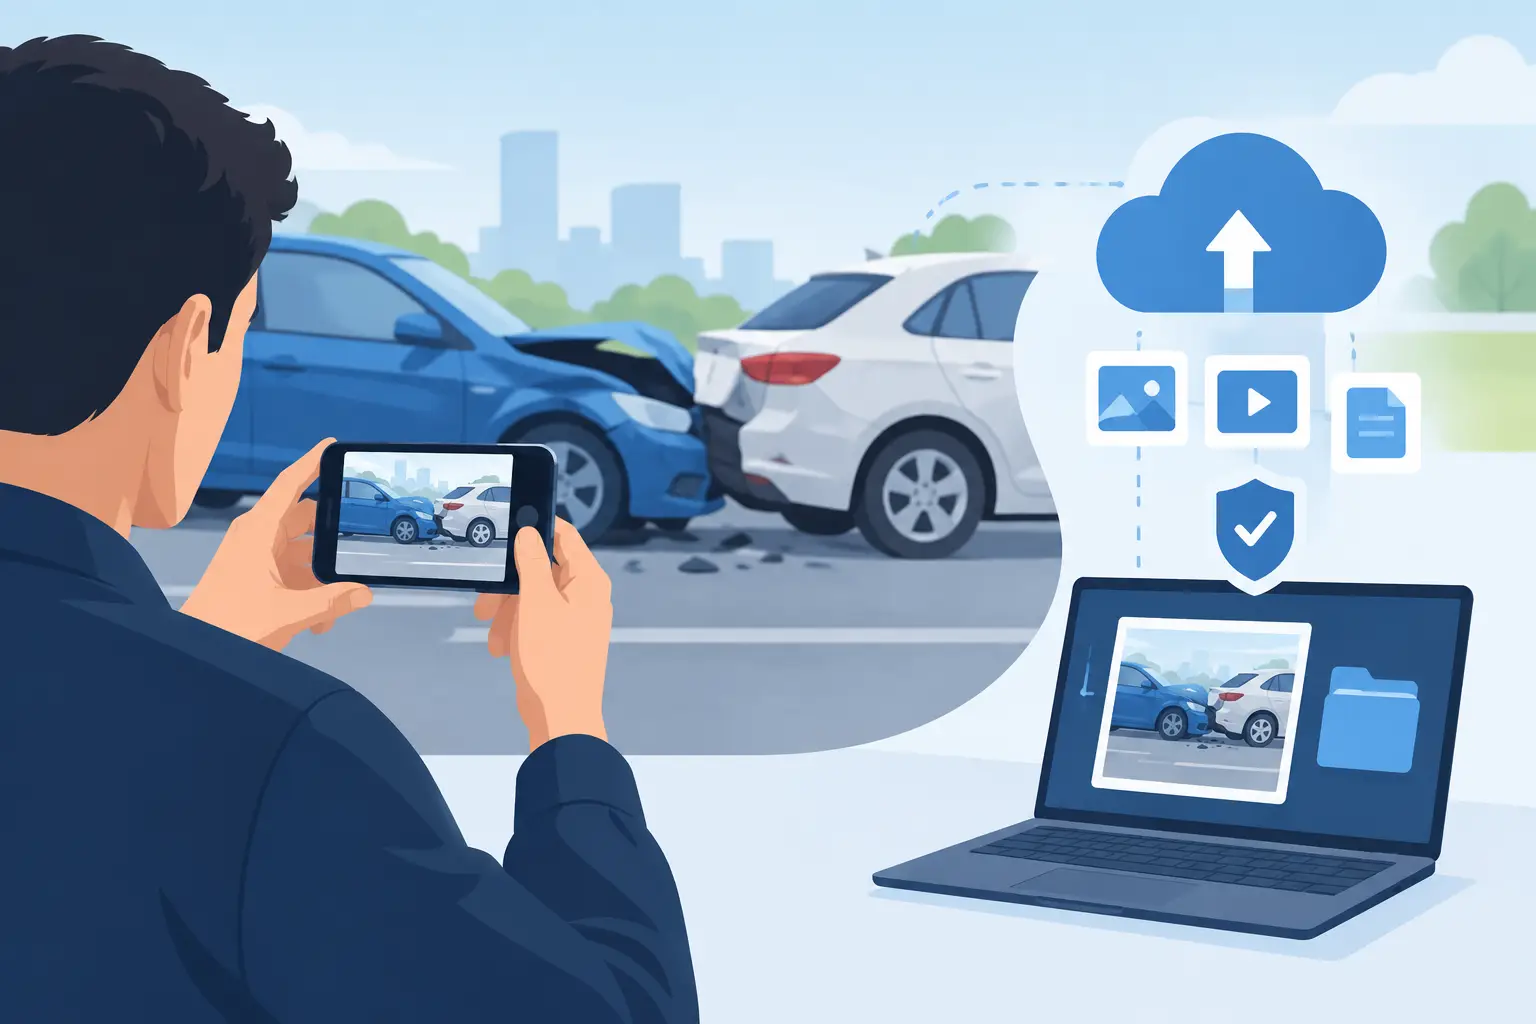
Guardar facturas, recetas, reportes médicos, fotografías del accidente, comunicaciones de la aseguradora y comprobantes de ingresos puede hacer una diferencia importante. Si su lesión afecta su rutina diaria, anotar sus síntomas, limitaciones y días de trabajo perdidos también ayuda a mostrar el impacto humano del accidente.
Una estrategia que protege su futuro
Un abogado de lesiones personales debe preparar cada caso como si pudiera llegar a juicio, aunque el objetivo final sea negociar un acuerdo justo. Esa preparación cambia la conversación con la aseguradora. Cuando sabe que existe evidencia organizada, una evaluación seria de daños y disposición para litigar, tiene menos espacio para minimizar su reclamación.
En David Sanchez Law Group PLLC, el enfoque es revisar los hechos, proteger la evidencia y explicar sus opciones con claridad. Usted merece saber qué está en juego antes de cerrar un caso que puede afectar su salud, su trabajo y la estabilidad de su familia.
No hay una medalla por ir a juicio ni una recompensa por aceptar la primera oferta. Hay una decisión que debe proteger su futuro. Si un accidente ha dejado facturas, dolor o incertidumbre, una consulta puede darle la información necesaria para decidir con calma y exigir el trato justo que merece.