
Un piso mojado sin señalización, una escalera sin pasamanos, iluminación deficiente en un estacionamiento o un techo que cae no son simples inconvenientes. Cuando una condición peligrosa causa una lesión, la persona responsable de mantener el inmueble seguro puede tener que responder por las consecuencias. Una demanda por propiedad peligrosa puede ayudarle a reclamar la compensación que necesita mientras enfrenta dolor, facturas médicas y tiempo fuera del trabajo.
En Texas, estos casos pueden surgir en supermercados, apartamentos, restaurantes, hoteles, estacionamientos, centros comerciales, casas privadas y lugares de trabajo. Pero una caída o lesión por sí sola no prueba automáticamente que el dueño del lugar sea responsable. La diferencia suele estar en la evidencia: qué peligro existía, cuánto tiempo llevaba allí, quién lo sabía y qué hizo, o dejó de hacer, la parte responsable para evitar el daño.
Qué se considera una propiedad peligrosa
Los propietarios, administradores y ocupantes de una propiedad tienen la obligación de tomar medidas razonables para prevenir daños previsibles. Esa obligación depende de por qué usted estaba en el lugar y de las circunstancias específicas del accidente. Por ejemplo, un negocio que invita al público a entrar debe inspeccionar y mantener sus áreas accesibles con un cuidado razonable.
Una condición peligrosa puede ser temporal, como un derrame en el pasillo de una tienda, o permanente, como escalones rotos, una rampa mal diseñada o un estacionamiento con iluminación insuficiente. También puede tratarse de seguridad deficiente cuando un propietario ignora riesgos conocidos de agresión, robos u otros actos violentos en el inmueble.
Entre las situaciones que con frecuencia dan lugar a una reclamación se encuentran:
- Pisos resbalosos, derrames, fugas o superficies irregulares sin advertencia adecuada.
- Escaleras, elevadores, pasillos, banquetas o pasamanos dañados.
- Iluminación deficiente, cables expuestos, objetos que caen o áreas sin mantenimiento.
- Seguridad negligente en complejos de apartamentos, hoteles, bares o estacionamientos.
- Albercas sin cercas, puertas seguras, supervisión o medidas básicas de protección.
El punto central no es solo que el accidente haya ocurrido dentro de una propiedad. Hay que demostrar que existía un peligro irrazonable y que la parte responsable sabía o razonablemente debía haber sabido de él, pero no lo corrigió ni advirtió a los visitantes a tiempo.
Cuándo puede existir una demanda por propiedad peligrosa
En una demanda por propiedad peligrosa, la investigación busca responder preguntas concretas. ¿Hubo una inspección del área? ¿Existen reportes previos sobre el mismo problema? ¿Las cámaras de seguridad registraron el incidente? ¿El negocio siguió sus propios protocolos de limpieza? ¿Había una señal visible y colocada antes de la caída?
Imagine que una persona se resbala con líquido cerca de la entrada de un supermercado. Si el derrame acababa de ocurrir y el personal no tuvo una oportunidad razonable de detectarlo, el análisis puede ser distinto. Pero si las grabaciones muestran que el líquido estuvo allí durante un periodo considerable, que empleados pasaron cerca o que había quejas previas sobre una fuga, la responsabilidad del negocio puede ser mucho más clara.
También importa su propia conducta. Las aseguradoras suelen argumentar que la víctima no prestó atención, usaba el celular, ignoró una advertencia o entró a un área restringida. Texas aplica reglas de responsabilidad compartida. Si se determina que usted tuvo parte de culpa, su compensación puede reducirse. Si se le atribuye más del 50 por ciento de responsabilidad, podría perder el derecho a recuperar daños. Por eso, aceptar la versión de una aseguradora sin revisar las pruebas puede ser un error costoso.
Las pruebas que pueden proteger su reclamación
Después de un accidente, el propietario o su aseguradora puede reparar la condición peligrosa, limpiar el área o perder grabaciones de vigilancia. Actuar pronto ayuda a conservar información que después puede ser difícil de recuperar.
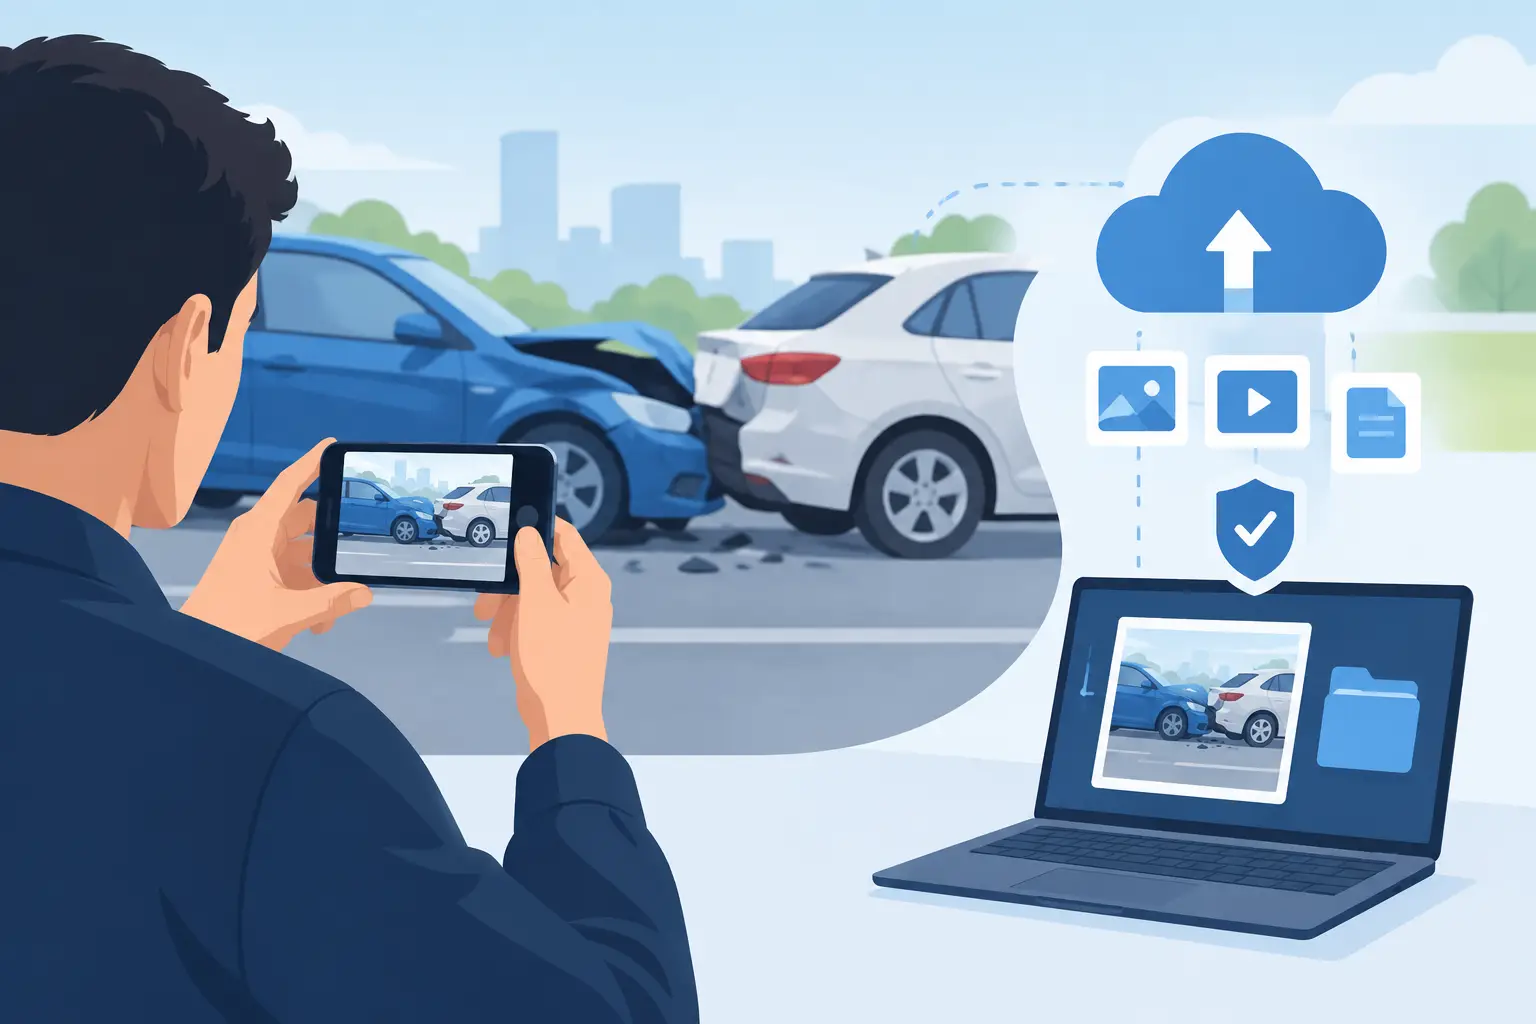
Si su estado físico lo permite, tome fotos y videos del lugar, incluyendo el peligro, la iluminación, las señales disponibles y la ropa o calzado que llevaba. Reporte el incidente al gerente, propietario o personal y pida una copia del informe. Busque atención médica cuanto antes, incluso si cree que la lesión parece menor. Lesiones de espalda, cabeza, cuello, rodilla o tejidos blandos pueden empeorar con el paso de los días.
También conviene guardar los nombres y números de testigos, recibos, comunicaciones con el negocio y toda recomendación médica. No entregue una declaración grabada a la aseguradora ni firme documentos de liberación sin entender sus consecuencias. Una oferta rápida puede cubrir una visita médica inicial, pero dejar sin respuesta la terapia, los estudios, una cirugía futura o el tiempo de trabajo perdido.
Un abogado puede solicitar la preservación de videos, registros de mantenimiento, inspecciones, reportes de incidentes, contratos de limpieza y comunicaciones internas. Estos documentos pueden demostrar que el peligro no fue un hecho aislado, sino una falla que pudo y debió prevenirse.
Quién puede ser responsable de sus lesiones
El dueño del edificio no siempre es la única parte responsable. Un inquilino comercial puede controlar el área donde ocurrió el accidente. Una empresa de administración puede encargarse de las reparaciones. Un contratista de limpieza, seguridad o mantenimiento podría haber creado el peligro o ignorado una condición conocida.
En complejos de apartamentos, por ejemplo, la responsabilidad puede depender de quién controlaba la escalera, la puerta de acceso, el estacionamiento o la iluminación. En un restaurante dentro de un centro comercial, el restaurante, el administrador del inmueble y otros contratistas podrían tener responsabilidades diferentes. Identificar a todas las partes responsables es esencial porque cada una puede tener seguros, defensas y registros distintos.
Los casos de seguridad negligente requieren un análisis especialmente cuidadoso. Si una persona fue atacada en un estacionamiento, vestíbulo o complejo residencial, puede ser relevante conocer los incidentes criminales previos, las quejas de residentes, el funcionamiento de las cámaras, las cerraduras y la presencia de seguridad. No todos los delitos hacen responsable al propietario, pero ignorar riesgos previsibles puede tener consecuencias legales serias.
Daños que puede reclamar tras una lesión
Una lesión en una propiedad peligrosa puede afectar mucho más que el día del accidente. Según los hechos y la gravedad de sus lesiones, una reclamación puede incluir gastos médicos actuales y futuros, rehabilitación, medicamentos, ingresos perdidos, reducción de capacidad para trabajar, dolor físico y angustia emocional.
Cuando una lesión altera la vida familiar, también deben considerarse las necesidades reales de la persona lesionada. Quizá no pueda cargar a sus hijos, manejar, dormir sin dolor o realizar tareas que antes hacía sin dificultad. Una evaluación completa no consiste en multiplicar facturas. Consiste en documentar el impacto humano y económico de una negligencia que no debió ocurrir.
Si un familiar falleció como consecuencia de condiciones peligrosas en una propiedad, su familia puede tener opciones legales por muerte injusta. Estos casos requieren atención inmediata y una estrategia que proteja la evidencia y los derechos de quienes quedaron atrás.
Plazos en Texas y errores que conviene evitar
En muchos casos de lesiones personales en Texas, existe un plazo de dos años para presentar una demanda. Sin embargo, hay excepciones que pueden cambiar el cálculo. Si el incidente ocurrió en una propiedad gubernamental, los requisitos de aviso pueden ser mucho más cortos y variar según la entidad. Esperar hasta sentirse mejor o hasta que una aseguradora responda puede poner en riesgo su caso.
Otro error frecuente es publicar detalles del accidente o de sus lesiones en redes sociales. Las aseguradoras revisan perfiles públicos en busca de imágenes o comentarios que puedan usar fuera de contexto. También es riesgoso faltar a citas médicas, minimizar síntomas ante el doctor o asumir que un informe de incidente equivale a que el negocio aceptó responsabilidad.
Usted no tiene que resolver estas cuestiones mientras se recupera. Un equipo legal con experiencia puede investigar el accidente, calcular el valor real de sus pérdidas, enfrentar las tácticas de la aseguradora y preparar el caso para negociación o juicio. David Sanchez Law Group PLLC representa a personas lesionadas y familias en el área de Dallas-Fort Worth con una consulta gratuita y atención enfocada en proteger sus derechos.
El tiempo posterior a una caída o lesión puede sentirse confuso, especialmente cuando la otra parte intenta restar importancia a lo ocurrido. Conserve la evidencia, priorice su atención médica y busque orientación antes de aceptar una oferta. Su tranquilidad legal comienza al conocer sus opciones y actuar para protegerlas.